一、引言:药食两用背景下的品种定位
孜然,作为全球仅次于胡椒的第二大调味品,同时也是传统中医典籍中记载的药食两用中药材。药用价值层面,孜然性温味辛,具备醒脑通脉、降火平肝、祛寒除湿、理气开胃、祛风止痛等功效,传统记载中可用于调理消化不良、胃寒疼痛、肾虚便频、月经不调等症状。《普济方》中记录了孜然治疗胃寒、腹痛、消化不良的用法;《唐本草》亦记载,将孜然炒熟研磨成粉,佐醋服用,可用于改善心绞痛与失眠问题。
不过从实际消费结构来看,孜然的食用消耗量远大于药用量,其市场行情主要由餐饮调味需求、种植供给、库存周期与进出口结构共同决定,药材市场的需求变动对整体价格的影响相对有限。
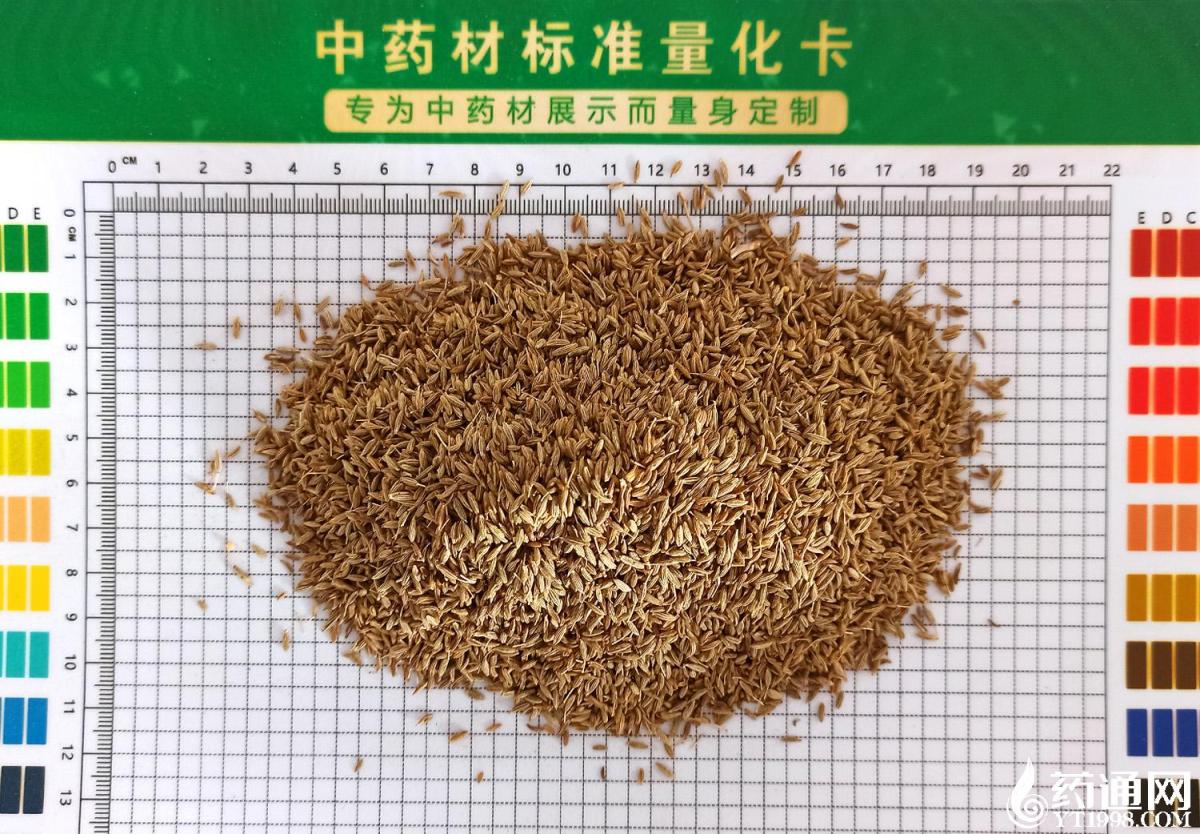
孜然气味芳香浓烈、口感微辛,是咖喱配方的核心香料之一,遇热油爆炒或明火烘烤后香气会进一步释放。在牛羊肉加工与烧烤场景中,孜然可以有效祛除腥膻、化解油腻,提升肉品鲜香风味,刺激食欲,是国内烧烤、卤味、牛羊肉烹饪体系中不可替代的基础香辛料。
二、历年价格走势复盘:高位刺激种植,周期由涨转跌
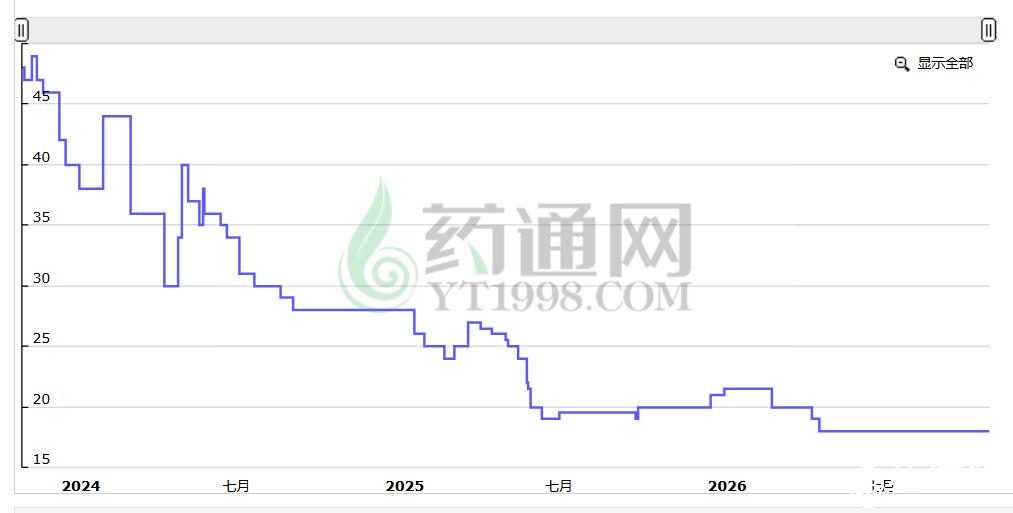
梳理近十余年孜然价格变动可以看出,该品种价格周期波动十分频繁,具备典型的农产品“价格-种植面积-产量-库存-价格”循环特征。2009年孜然价格从13元上涨至16.5元;2010年继续上行至20元;2011年冲高至26元;2012年价格达到27元的阶段高位后回落至19元,完成一轮从上涨到下跌的短周期。
随后2013年价格继续探底至17元,2014年进一步跌至14-15元的低位区间;2015年行情回暖,从16元回升至18元,2016年上涨至20元;2017-2019年三年时间,价格在20元上下窄幅徘徊,整体缺乏明显的上涨动力;2020-2021年受消费与供需变化影响,价格在21-22元区间小幅波动,整体处于温和高位。
2022年是新一轮上涨周期的起点,价格从21元拉升至28元;2023年行情进入快速拉升阶段,价格从35元一路走高,先后突破37元、45元,最高触及50元,处于历史价格高位区间。连续三年的高价行情,直接刺激产区农户扩大种植规模,为后续供给过剩埋下伏笔。
2024年价格开始从高位回落,从40元逐步下行至36元、30元,年末回落至28元;2025年跌势延续,价格从28元持续下探至26元、24元、22元,年末降至20元附近;进入2026年,价格继续从21元下滑至18元,已经回到周期低位区域。
从价格周期逻辑来看,2022-2024年三年持续高价,提升了农户种植收益,新疆、甘肃等产区大面积扩种,国内总产量释放。当新增产能集中上市后,市场供需从前期偏紧逐步转向宽松,价格也随之进入下行通道。
三、供需格局拆解:需求稳定,供给端压力显著
(一)消费需求:用量稳定,刚性消费为主
孜然属于大宗香辛料,餐饮端需求具备较强刚性。近几年国内孜然年用量整体维持在6-8万吨水平,烧烤、牛羊肉加工、复合调味料、方便食品加工等场景构成稳定的基本盘。需求端不会出现短期爆发式增长,但也不会出现大幅度萎缩,整体属于平稳运行的状态。需求平稳的背景下,孜然价格的涨跌核心矛盾不在于消费需求的波动,而在于供给产量、社会库存与进口货源的共同作用。
(二)国内产区与种植结构
国内孜然货源主要集中在新疆产区,其余市场库存分散在广西玉林、山东滕州、乐陵、郑州、西安等专业香料集散市场。产区布局上,新疆库尔勒种植面积最大,喀什地区种植规模位居第二,阿克苏地区次之,吐鲁番种植面积相对较少;甘肃全省总产量不足新疆总产量的20%,国内供给高度依赖新疆产区。
种植模式分为直播与套种两种,二者种植面积比例约为1:1。直播模式单产差异较大,亩产在60-80-100公斤区间;套种一般与棉花、玉米间作,单产偏低,亩产在30-40-50公斤区间。按照平均亩产测算,孜然每亩平均产量约50公斤。结合种植面积测算,2025年国内孜然总产量保守估算在12万吨左右,显著高于国内6-8万吨的常年用量,国内产出本身已经能够覆盖大部分消费需求,供给宽松特征明显。
(三)进出口结构与质量差异
孜然进口货源是国内市场供给的重要补充。进出口价格联动特征十分明显:当国内孜然价格处于低位时,进口货源成本优势显现,进口量随之增加;当国内价格处于高位时,国产种植积极性提升,国内产量增加,进口货源相应减少。
品质层面,国内孜然质量优于进口孜然,因此国产货市场价格长期高于进口货。在当前价格低位阶段,若进口货源持续流入国内市场,会进一步加大国内市场的供给压力,延缓价格修复节奏。
四、当前市场核心矛盾:库存高企,短期反弹承压
经过前一轮扩种周期,国内孜然产量集中释放,叠加集散市场库存沉淀,当前市场整体库存水平处于高位。尽管当前孜然价格已经回落至低位区间,但库存消化需要时间:一方面国内年度供给量高于常年消费量,新增货源持续入市;另一方面低价环境刺激进口货源补充,市场货源流通量充足。
在库存压力未得到充分消化之前,短期内价格回升面临较大阻力。从当前市场状态判断,孜然行情大概率继续在低位区间运行,短期内难以重现2023年的高价行情。价格若要出现持续性上涨,需要等待库存逐步去化,同时后续种植面积因低价缩减、供给产量回落,重新形成供需平衡偏紧的格局。
五、后市展望与相关建议
从周期规律判断,孜然作为典型的香辛料农产品,价格始终围绕供需周期上下波动。前期高价刺激扩种,带来当前产能过剩、库存高企的局面;而当前低位运行的价格,也会逐步压缩种植户收益,引导下一轮种植面积主动调减。供给端收缩传导到产量与库存去化,需要一定的时间周期,短期内价格仍将以弱势震荡为主。
对于种植户而言,需要理性判断市场周期,避免在低价阶段盲目继续扩种,结合自身土地条件合理安排种植规模,同时关注仓储成本与行情节奏;对于贸易商与加工企业而言,当前低价阶段可根据自身资金实力按需备货,不宜大量囤积赌价格快速反弹,应密切关注新疆产区天气、种植面积变化、进口货源到港量以及各集散市场库存周转情况,逐步跟踪供需边际改善信号。
整体来看,孜然药用价值为品种提供了长期价值支撑,但短期市场行情仍由大宗调味需求、种植产量与库存周期主导。本轮价格下行已经持续两年多,价格处于周期低位,但高库存决定了行情修复将是一个缓慢过程,预计后续仍将以低位震荡为主,等待供需重新回归平衡。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 柴胡还有多大下滑空间
下一篇: 没有了
会员评论


发表评论
用户名:匿名 匿名回复
0/500字