城口要闻
查看更多>>
-
-
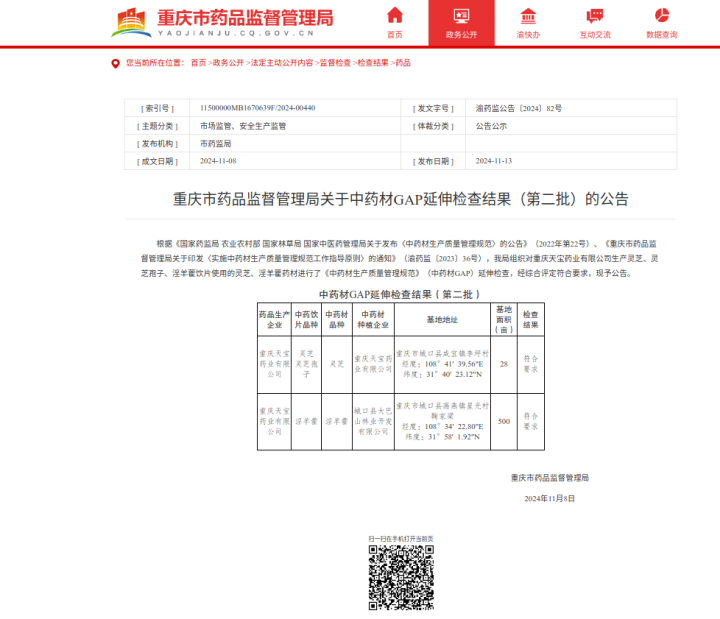
城口首批!灵芝、淫羊藿基地通过中药材GAP延伸检查
近日,重庆市药品监督管理局发布公告称,经综合评定,重庆天宝药业有限公司生产灵芝、灵芝孢子、淫羊藿饮片使用的灵芝、淫羊藿药材符合国家药监局、农业农村部、国家林草局、国家中医药管理局发布的《中药材生产质量管理规范》(中药材GAP)。 “此次通过中药材GAP延伸检查的两个基地分别是咸宜镇李坪村灵芝基地、高燕镇星光村高含量淫羊藿林下生态种植示范基地。”城口县市场监管局副局长陈勇介绍,“专家和检查团队对两个基地的选址、种苗选育、种植管理、采收加工、包装、文件记录以及质量检验和产品追溯等方面进行了全面评估。” “当前淫羊藿基地面积500亩,采用‘公司+合作社+农户’的产业模式,是全国最大的淫羊藿种植基地之一。”重庆天宝药业有限公司总经理熊兴桂说,“我们对基地实行了‘六统一’和全程可追溯管理模式。‘六统一’包括:统一规划生产基地,统一供应种子种苗或其他繁殖材料,统一肥料、农药等投入品管理措施,统一种植技术规程,统一采收与产地加工技术规程,统一包装与贮存技术规程。” 中药材GAP基地建设是城口县推动大巴山药谷建设的重要抓手,新版《中药材生产质量管理规范》发布以来,重庆市已通过3个品种,其中城口县占有2个,且为全国首个箭叶淫羊藿GAP基地、重庆市首个灵芝GAP基地。本次延伸检查的通过,标志着城口县中药材产业高质量发展迈入新的阶段。 “中药材的质量决定了成药的药效和安全性。”城口县中药产业专班办相关负责人表示,下一步,城口将以“大巴山药谷”为引领,持续打造城口中药材产业品牌,完成玄参、独活、大黄和黄精GAP基地创建,最终实现中药材质量安全、有效、稳定、可控,为生产出高标准的药品提供有力保障。 记者/夏一文 通讯员/全纹萱 审校/陈弘
- 2024年中国“大巴山药谷” 曲茎石斛产学研用实践路径研讨活动举行 2024-07-26
- 重庆城口2024中国“大巴山药谷”产学研用对接大会签约45亿元 2024-07-26
- 2024年中国“大巴山药谷”川贝母产学研用实践路径研讨会召开 2024-07-26
- 2024年中国“大巴山药谷” 连翘产学研用实践路径研讨会召开 2024-07-26
- 2024年中国“大巴山药谷”淫羊藿产学研用实践路径研讨会议召开 2024-07-26
- 2024年中国“大巴山药谷” 城口药膳产学研用实践路径研讨会召开 2024-07-26
- 2024中国“大巴山药谷”产学研用对接大会在渝举行 2024-07-26
- 签约45亿元 重庆城口成立中药产业发展联合创新中心 2024-07-26
招商政策
查看更多>>- 张继军率队赴江苏省开展招商考察活动 2025-06-19
- 张继军带队到浙江省丽水市考察文旅康养产业并开展招商推介 2024-06-22
- 招商引资项目投资类型包含哪些? 2024-06-22
- 张继军带队到湖北武汉就中药产业开展招商考察 2024-06-22
- 我县召开2024年二季度招商引资促进工作调度会 2024-06-22
- 张继军带队到广东省开展招商考察 2024-06-22
- 城口县中药材 GAP基地创建奖励扶持办法(试行) 2023-11-13


市场行情
查看更多>>- 百合花价格继续上调中 2026-10-13
- 莲子心价格小幅上调中 2026-10-13
- 柠檬行情继续保持低迷状态 2026-10-13
- 桃花关注力度依然不大 2026-10-13
- 金莲花近期行情一直小幅震荡 2026-10-13
- 山茶花行情暂保持平稳 2026-10-13
- 石莲子行情继续保持低迷状态 2026-10-13
药材资讯
查看更多 >>
产地信息
- 吉林省白山市抚松县万良镇西洋参交易顺畅 2026-10-13
- 辽宁省鞍山市岫岩县桑螵蛸开始产新 2026-10-13
- 吉林省通化市柳河县月见草籽货源充足 2026-10-13
- 山东省沂南县依汶镇葶苈子正常走动 2026-10-13
- 陕西汉中城固县山茱萸开始产新 2026-10-13
- 陕西汉中城固县天麻商家关注度有所提升 2026-10-13
- 吉林省通化市柳河县白鲜皮行情稳定 2026-10-13
- 吉林省通化市柳河县辽细辛行情上调 2026-10-13
- 山东省沂南县依汶镇合欢花走动不快 2026-10-13
- 山东省沂南县依汶镇丹参临近产新 2026-10-13
药市动态
-
跌幅较大的22个品种解密(下)
16、牛蒡子:2023年42元→2025年12元,目前12元。短期来看,牛蒡子供大于求格局未改,库存高企叠加新货充裕,供应压力难以缓解,当前价格已接近成本线,进一步下探空间有限,未来6-12个月行情将维持低位震荡,市场统货价大概率稳定在10-14元,产地价9-12元,波动幅度温和。中长期来看,行情回暖需依赖产能出清与库存消化双重驱动,若2026年主产区包地种植户因效益微薄缩减种植面积,产能逐步回落,叠加市场库存持续消化,供需格局将逐步优化。 17、黄芩:2024年46元→2025年16元,目前13元。由于黄芩持续两年多高价,种植面积扩大不少,尤其2024年下种面积较大。目前黄芩价格已跌至近几年新低,包地大户种植积极性不高,散户仍有种植积极性。也许黄芩价格继续下滑空间不大,只是市场需求又没有明显增大,新货加库存,可供货源充足,短期内价格回升动力不足。 18、旱半夏(河北产):2023年105元,目前45元。由于目前旱半夏生产过剩,虽然价格不高,但是,短期内价格上涨也有较大压力。旱半夏只有减少种植面积,实际消化库存,才能迎来真正的涨价行情。 19、怀牛膝(平条):2022年40元,目前13元。2023年三大产区种植面积达4万多亩,总产量有1.2万吨以上。2024年怀牛膝回落至30元左右,药农种植积极性不减,当年总产量仍不少于万吨。2024年怀牛膝产新价格落到16-17元,种植户收入降低,2025年种植户多减少了种植面积,2025年总产量有6000吨左右,仅内蒙产区总产量不少于5000吨。 虽然2025年怀牛膝种植面积减少,总产量下降,但是,由于2023-2024年怀牛膝产量过剩,目前供大于求的压力存在。 20、生地:2022年50元→2025年9元,目前12.5元。由于生地持续三年多高价,极大调动药农种植积极性,尤其2023年种植面积空前,据业内人士统计,2023年全国生地种植面积达15万亩,总产量10万吨以上。虽然2024年生地种植面积有所减少,但是,总面积仍不少于10万亩,2025年种植面积减少到8万亩左右。 综合近几年生地种植面积和产量看,生产严重过剩已是不争的事实。即使今后几年生地减种,因有庞大的库存拖累,其价格大幅回升也有较大压力,短期价格回升将延长低价周期。 21、瓜蒌:2023年58元,目前20元。面对2025年新一轮产新,在产地外扩、基数增大、生产有量、库存积压大背景下,专营商、加工户近两年持续亏损的大背景下,商家大多在谨慎观望中。毕竟熊市下不轻易言底,低价后有地板价,地板价下更有地下室价格。在当前市场下行、人气低迷、需求萎靡的环境下,商家经营更显保守,整体呈现收缩态势。 瓜蒌高价周期已结束,新一轮低谷周期才刚刚开启,只有通过持续的、长时期的低价煎熬,瓜蒌才能真正的实现减生产、去库存。 22、防风:2023年65元→2025年12元,目前14元。由于家种防风连续两年高价,大大刺激了药农种植积极性,2024年新扩种面积较大,导致产新后价格继续走低,河北产区价格跌破20元。那么,按照11元价格计算,种植户亩收入仍在3000元以上,减去生产成本3000元(含包地费),大户种植基本无利润,散户种植亩收益仍比种植粮食作物高。 虽然防风为治疗常见病外感风寒的良药,全国用量较大,是传统出口商品,年需求量在上万吨,但是,由于生产已过剩,短期内价格回升压力较大。 二、行情下跌核心原因 1.产能严重过剩(主因):2021-2023年疫情+资本炒作,多品种价格暴涨5-10倍,药农盲目扩种,非道地产区无序种植。2025年全国中药材总产量580万吨,需求仅500万吨,整体过剩率16%,根茎类、易扩种类过剩超50%。 2.下游需求疲软:中成药集采常态化,中标价降30%-50%,药企严控原料成本、压价采购;后疫情时代,清热解毒、止咳类药材需求回归常态,医院饮片用量增长缓慢。 3.资本退潮与市场恐慌:2024年下半年资本撤离,囤货商集中抛货;产新期价格持续下跌,药商、药企观望情绪浓,“买涨不买跌”加剧下跌循环。 4.品质与库存双重压力:扩种导致品质下降,低价货冲击市场;老库存未消化、新货持续上市,库存高企压制反弹空间。 三、后市展望 2025年底至2026年,市场将进入去库存、调结构阶段:跌幅超80%的紫菀、连翘等品种,因种植亏损、减种明显,2026年产新后或触底企稳;白术、当归等跌幅50%-70%品种,需2-3年消化库存,价格低位震荡;猫爪草等小众品种,因需求有限,或长期低价。 注:文章仅代表作者的个人观点,不作为从商者投资的依据。
-
这些药材品种又涨价啦
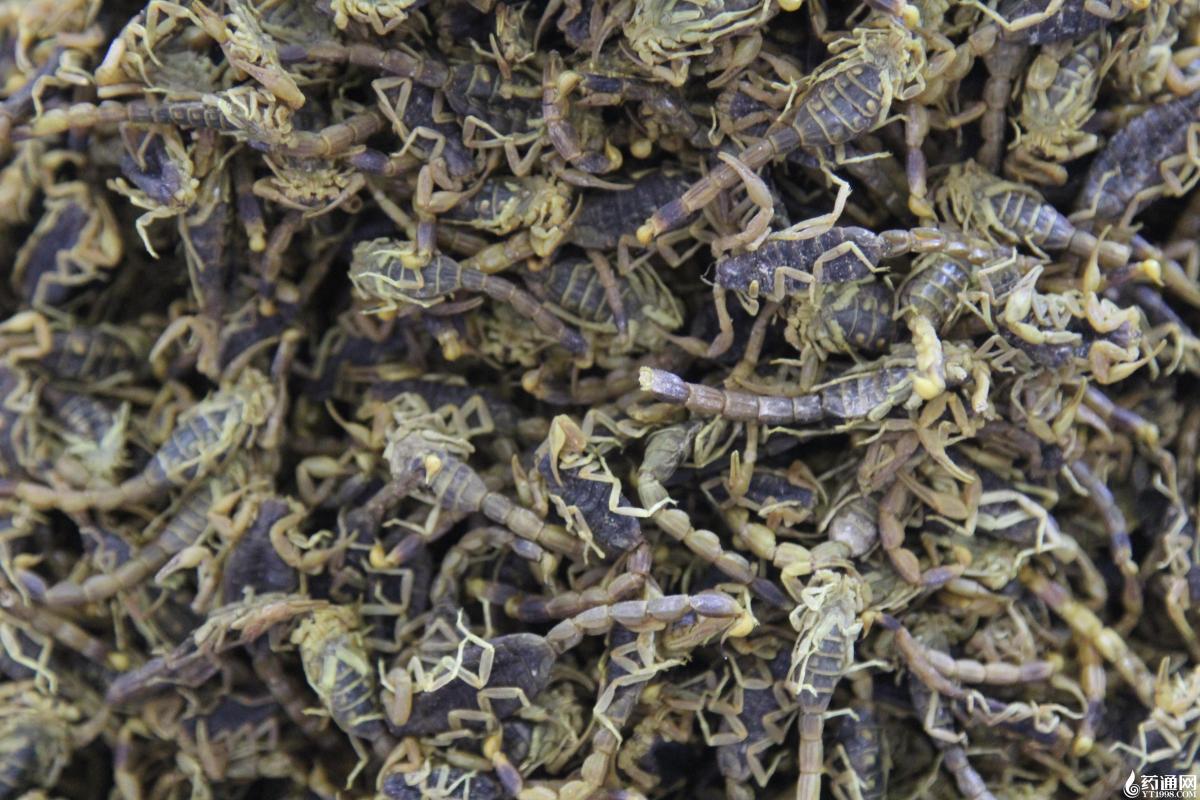
全蝎(清水),从1500元涨至1680元。 全蝎作为常用动物类中药材,行情波动剧烈,近两年价格经历一轮持续下行后,在2026年产新阶段迎来反弹,由1500元上涨至1680元,市场关注度再度提升。 回顾历史走势,2017至2020年是全蝎一轮大牛市,价格自1800元一路上行至3000元高位,并维持至2021年末。2022年起行情转向下行,价格逐步回落,2025年跌至1500元,连续数年低价运行,为本次反弹埋下伏笔。 全蝎货源以野生资源为主,传统主产区集中在河北、山东、山西,伴随野生资源逐年缩减,产区逐步向河南、陕西、甘肃、宁夏等西北区域转移。野生全蝎产量高度依赖产新期气候条件,其生存习性特殊,38℃环境活跃度最高,适宜活动温度不超过35℃,全年仅约6个月活动期,昼伏夜出,大风、温度异常都会直接影响捕捉量,气候扰动是影响每年新货产出的核心变量。 人工养殖方面,近年来繁育技术虽取得明显突破,但养殖流程繁琐,规模化扩张仍存在瓶颈,短期内难以替代野生货源,供给端整体弹性偏弱。前期连续两年低价,市场普遍认为收购风险较低,不少药商借机加大收储力度,拉动本次产新后的价格回升。 全蝎后市能否持续上行,核心要看实际市场消化情况。若下游饮片、制剂需求保持平稳,叠加产新期天气不佳导致新货减产,行情存在继续走强可能;反之,需求没有增量,价格上涨动力不足,容易再度承压。 总体来看,全蝎供给端长期受野生资源萎缩制约,具备长期价值,但短期行情受库存、天气、需求等因素影响,波动风险较高,后续需持续跟踪产新产量与终端实际需求变化。 浙贝母(无硫片),从150元涨至165元。 近期浙贝母无硫片行情再度走强,价格由150元上涨至165元,在实际需求支撑下稳步抬升。浙贝母主产于浙江磐安及周边区域,产地集中,供给端变化对行情影响显著。 回顾历史行情,浙贝母曾经历长达五年的低价周期,最低价仅38元,个子价低至30元。2022年行情启动,价格自60元上行至80元。受低价打击,当地药农种植意愿下降,为后续涨价埋下伏笔。2023年价格继续冲高至145元,伴随高价,存量陈货集中抛售,行情短暂回调至110-118元,吸引商家逢低入手,再度拉动价格走强。2024年6月价格站上160元,2025年4月冲高至190元,产新之后供给增加,价格回落至125元,年末再度回升。2026年产新阶段,价格从165元回落至140元,当前再度反弹至165元。 纵观多年走势,浙贝母价格波动频繁,除种苗减产带来的基本面变化外,游资也对行情起到推波助澜作用。当前浙贝母价格处于相对高位,行情不确定性增加。持货商家不宜盲目追涨,需理性评估供需变化,谨慎把握购销节奏,合理控制经营风险。 覆盆子(包检货),从90元涨至120元。 近期覆盆子行情快速拉升,价格从90元上涨至120元。本轮涨价导火索为9月初产区遭遇台风,部分植株受损,市场担忧来年产量下降,持货商家惜售抬价,推动行情上行。 回顾历史走势,覆盆子曾经历多轮涨跌。2021年行情启动,价格自66元上行至135元,前期低点仅48元。2022年产新前冲高至175元,产新过后货源上市,价格回落至150元。2023-2024两年行情维持震荡,价格区间在150-160元。随后行情逐步走弱,2025年价格持续下行,从145元回落至110元,2026年产新阶段最低跌至90元。 覆盆子原为野生品种,受高价驱动,人工种植规模扩大,基础供给具备一定稳定性。但该品种产地集中,货源容易集中在少数商家手里,一旦出现天气等利好消息,极易催生涨价行情。当前浙江产区农户货源已基本售罄,库存多掌握在少数商户手中。 后市方面,本次台风对来年产量的实际影响仍有待观察,价格能否继续冲高,核心取决于终端实际需求。当前行情受情绪驱动明显,不确定性较大,持货方需理性判断供需变化,谨慎操作,切勿盲目追涨。 砂仁(文山产壳砂),从70元涨至93元。 文山壳砂产新后出现明显反弹,价格从70元回升至93元。2026年产新后,砂仁价格自百元上方回落至70元低位,部分商家逢低入手,带动行情走强,但本轮上涨更多是资金短期博弈,基本面支撑偏弱。 回顾历史,砂仁属于典型的周期性中药材,历史行情波动剧烈。2010-2015年,行情持续走牛,价格最高冲高至500元;此后多年高位回落,历经多轮涨跌。2022年跌至85元低位,2023年资金入场推高至160元附近,2024年短暂上行后再度回落,2025-2026年产新继续下行,最低到70元。 从生长特性看,砂仁分株种植2-3年挂果,4年进入盛产期,盛果期可维持6-8年,采收周期近20年。2014-2019年高价阶段扩种的砂仁植株,要到2029年后才逐步老化。若无极端天气造成减产,市场供给仍较为充足。 现阶段砂仁处于低价周期,本次反弹主要由游资买进拉动,并非真实需求大幅增长。长期来看,砂仁行情最终仍由种植周期主导。只有持续低价挫伤农户积极性,新扩种面积萎缩,原有老株逐步老化减产,供需格局逆转,砂仁才会迎来真正的趋势性大行情,短期反弹空间有限,行情仍需等待基本面验证。 益智,从66元涨至70元。 益智行情变化与种植周期、产能、库存紧密相关。益智为多年生草本,定植3年挂果、5年进入丰产期,生长周期较长,决定了其价格存在明显的滞后效应。 2010年起,益智摆脱长期低价,开启长达9年的上涨行情,从28元涨至百元高位,高价行情延续至2017年末。高价刺激农户扩种,2012-2017年种植的益智陆续投产,2017年后大量新树进入盛产期。2018年起供给集中释放,价格进入下行周期,从60元以上一路回落,2020年最低至22元。 随着益智老株逐步老化,产量下降,2024年行情再度爆发,价格自31元冲高至73元,后续震荡调整,2025年产新前冲高至106元,产新后回落;2026年产新前回升至百元附近,产新后回落至66-68元。 近两年益智新货产量整体不大,制约行情持续走高的核心因素是存量库存,造成价格反复震荡。高价阶段栽种的植株现已老化,新产能培育需要3至4年时间,预计未来两年产量依旧有限。整体来看,益智基本面存在支撑,但库存仍需持续消化。后市想要走出新一轮持续性牛市,需要库存充分去化,行情夯实之后,才有望迎来新的机会。 黑胡椒,从40元涨至42元。 近期黑胡椒价格小幅上行,由40元涨至42元,延续了2024年以来的修复上涨态势。纵观其长期价格走势,黑胡椒呈现典型的牛熊交替周期特征,市场波动规律清晰。2014-2015年,黑胡椒市场迎来高价行情,两度冲高至70元高位,高价周期持续六年有余,2017年行情落幕,2018年正式进入长期低价区间。 上轮低价周期持续长达七年,2020年价格跌至14.5元的阶段低点,行业长期处于低利润状态。直至2024年上半年,黑胡椒开启强势涨价模式,价格冲高至62元,但随后未能延续单边上涨,长期在40-46元区间震荡反复,涨跌交替特征明显。 供需格局是影响价格的核心因素。黑胡椒主产于越南、巴西、印度等国,近年来主产区胡椒植株普遍老化,叠加自然灾害侵扰,整体产量较历史峰值明显下滑,供给端持续收紧,为价格提供了长期支撑。 不过,目前黑胡椒市场库存整体充足,且国际终端需求起伏不定,压制了价格的上行空间。长期来看,植株老化导致的产量增量不足,仍是支撑黑胡椒价格的核心利好。后市行情核心取决于两大关键,一是现有库存的消化进度,二是国际市场实际消费需求的复苏力度,整体将维持震荡偏强的运行格局。 注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
-
中药材跌价还能持续多久
自2024年下半年药市行情步入下滑通道,多数涨价品种如秋风扫落叶纷纷跌落。无论是市场或产地,有货者也是树倒猢狲散,高价买货者来不及出货已被套牢,经营户也似惊弓之鸟,后悔涨价时有货没卖出,高价行情已成了镜中花,水中月。那么,过去几年药市都经历了哪些行情变化,目前药市现状如何,这轮跌价行情几时结束? 一、2021-2024年上半年药市几乎全线飘红 2022年随着新冠疫情的结束,中药材开启了全线上涨模式,涨价的品种接踵而至。其实,有些品种在2020年已开启涨价步伐,只是三年疫情,交通管控,物流多停运,无论是产地或市场,药材无法正常运输,致使涨价的行情被压抑。2022年疫情管控解除,有不少药材需求猛增,点燃了火爆的药市行情。 据药通网历史价格数据显示,过去几年涨幅较大的品种有: 酸枣仁,2021年290元(98货),2023年1050元,2025年回落至260元,目前回升至880元。 猫爪草(水洗),2021年50元,2025年3月1100元,目前49元。 款冬花,2021年58元,2024年450元,目前85元。 党参(中条),2021年40元,2023年190元,目前43元。 当归(草把),2021年23元,2023年160元,目前27元。 连翘(青水煮),2021年65元,2022年260元,目前26.5元。 牛蒡子,2021年15元,2023年42元,目前13元。 甘草(58片),2022年32元,2023年48元,目前15元。 生地(统),2021年12.5元,2022年50元,目前12.5元。 白芍(统),2021年12元,2024年80元,目前30元。 牡丹皮(红丹抽芯85%),2021年18元,2024年115元,目前70元。 白术,2022年22年,2024年175元,目前13元。 白芷(统),2021年7.5元,2023年37元,目前7元。 紫菀(水洗片),2021年16元,2023-2024年100-110元,目前19元。 知母(安徽产长片),2021年10.5元,2023年49元,目前12元。 防风(籽播),2021年16元,2023年65元,目前14.5元。 北沙参(河北产统),2021年22元,2023年45元,目前19元。 怀山药(河北产统),2021年12元,2022年25元,目前14元。 怀牛膝(内蒙产平条),2021年15元,2022年40元,目前13元。 荆芥(全棵),2021年7元,2022年22元,目前5元。 前胡(家信统),2021年25元,2023年80元,目前20元。 麦冬(川统),2021年45元,2023年155元,目前65元。 栀子(福建统),2021年10元,2024年64元,目前15元。 黄连(鸡爪),2021年140元,2024年420元,目前300元。 天麻(统),2022年90元,2024年190元,目前95元。 水牛角(统),2021年13元,2023年130元,目前30元。 郁金,2021年40元,目前14元。 白及,2021年80元,2023年180元,目前50元。 猪苓,2021年46元,2023年130元,目前100元。 槐米,2021年19元,2022年60元,目前18元。 蛇床子,2021年14元,2023年29元,目前9元。 夏枯球,2021年32元,目前15元。 苦参,2021年12元,2023年23元,目前8元。 就连多年不涨价的柴葛根、鸡血藤、补骨脂、葶苈子、合欢皮、合欢花,也迈动小步,小打小闹了一阵。 总之,在2021-2024年上半年多数药材涨价,整个药市红火一片,涨价的药材满天飞。 二、最后的疯狂 持续了三年的火热行情,到2023年底似乎已走到尽头。谁知, 2024年上半年香料品种又刮起一阵涨价风,益智仁率先吹响涨价号角,短期内从37元涨至73元,2005年产新前涨至106元;黑胡椒、草果、干姜、香砂、砂仁、白豆蔻等香料品种也跟风搭车涨价。 谁知香料品种是药市涨价的最后一场盛宴,一阵涨价热潮过后,又纷纷跌落下来,至今未恢复元气。 白芍也在2024年产新前冲向高位,统货涨至80元左右;牡丹皮不甘下风,红丹短时间内飙升至110元;白术在受灾减产利好中高升至175元;何首乌、木香、山茱萸、菟丝子、白蒺藜、猫爪草、胖大海、百合、黄芩、芡实、薏苡仁、菊花等也搭乘涨价快车,整个药市涨价此起彼伏。卖酒的、修脚的、装修的、开出租车的、打烧饼的、卖服装的、开超市的、养鸡的,喂猪的、洗头的、按摩的、采耳的,就连教书的老师、退休的工人,在银行上班的员工也都加入买货大军。 三、连续多年涨价,刺激家种药材大面积扩种 由于多数药材持续涨价2-3年,甚至高价持续4-5年,种植一亩药材收入2-3万,5-6万的比比皆是,高收益极大刺激药农种植积极性,大面积盲目扩种,导致生产过剩,价格应声而落。如:过去几年受涨价刺激,种植面积扩大的品种有:川芎、泽泻、独活、车前子、沙苑子、知母、紫菀、白芷、白术、丹参、玄参、山药、板蓝根、川牛膝、怀牛膝、荆芥、防风、北沙参、黄芩、党参、当归、附子、元胡、草决明、旱半夏、前胡、柴胡、远志、猫爪草、射干、苦参,肉苁蓉等。 四、落价品种纷至沓来 2024年上半年正当大家举杯庆贺狂欢时,突然涨价的快车一脚急刹,以黑胡椒为领涨的品种止升回落,紧接着益智仁、草果、香砂、砂仁,白豆蔻等也都步步后退。 进入2024年下半年,随着秋季产新药材陆续上市,掉价的品种一个接一个。白芷、紫菀、知母、丹参、生地、防风、怀山药、荆芥、甘草、黄芩、连翘、怀牛膝、板蓝根、玄参、北沙参、款冬花、前胡等纷纷跌落下来。持续三年多的大涨价行情轰然倒塌,药市开启新一轮下滑周期。 五、有利好的药材涨价乏力 2025-2026年有不少药材依然有利好存在,只是在多数药材下滑的影响下,有利好的品种涨价也是气短乏力。如:香料品种益智仁、黑胡椒、草果、香砂等,都是从过去6-7年低价中走出,未来2-3年,甚至更长时间都有植株逐渐老化、产量不大等利好,因当前大行情低落,这些品种继续上扬总显动力不足。 六、抄底也是单打独斗,难改低迷趋势 自2024年下半年药材进入下滑通道,到目前似乎有的品种价格已经触底,多商以为买货风险不大,可以抄底做反弹,殊不知,这些所谓的低价品种,因供应货源充足,即使反弹也是昙花一现,况且,多数药商高价买的货被套牢,没有过多的闲余资金抄底,使得低价买货者显得势单力薄,终因寡不敌众,最后还是不战而退,溃不成军。近两年买川芎、泽泻、山药、生地、白术、车前子、白芷、板蓝根、小茴香、孜然、紫菀等,虽然赔不了多少钱,但是,真正赚钱的有几人。 七、多数药材行情继续下调趋势不改 虽然目前有不少药材价格跌幅较大,但是,由于药农种植积极性不减,未来这些品种价格仍有下滑趋势。如:黄连、党参、当归、款冬花、元胡、麦冬、浙贝母、重楼、北沙参、远志、威灵仙、肉苁蓉、辽细辛等。 八、药材跌价还能持续多久 当前种植面积没有真正减少的药材,会继续在低位震荡,中高价位的品种仍有继续下滑趋势。即使有受灾减产的品种,出现一波涨价行情,也难以持久。少数低价品种将是药商追逐的热点,中途反弹仍是卖货的最佳机会。 按照药市“涨三年,落三年,不涨不落,又三年”周期规律推断,2027年药市才能结束三年跌价行情;2028-2030年将是三年不涨不落的行情修复年。 涨久必跌,跌久必涨。过去几年低价的品种,随着利空出尽,终有一天会否极泰来。在商机没来临前,做好正常经营,在经营中耐心等待下一轮涨价行情的到来。 注:文章仅代表作者的个人观点,不作为从商者投资的依据。
-
中药材今日视点(第239期-2026年-10月)
振荡:辽细辛——该品目前正值新货上市,因新货产量仍不大,价格仍居高难下,包含量药厂货价格270-280元;饮片货300-320元;去头去尾全检个售价350元,段420元上下。 辽细辛2023年进入高价行情,已在高价持续近4年,因生产恢复需4-5年,2026年可采收面积仍不大,只是目前价格已高,后市价格涨落需看市场实际需求。 王一帆整理 2026-10-1
-
6家饮片企业纳入集采黑名单!敲响行业合规警钟
近日,全国中药饮片采购联盟发布公告,6家中药饮片生产企业因被药监部门责令停产,被取消全部中选品规资格,纳入集采违规名单,两年内不得参与全国中药饮片联盟集采申报,各省份同步暂停其产品挂网,公立医疗机构停止采购该批企业中标饮片。此次处置,也给整个中药饮片行业释放出强烈的监管信号。 本次企业被罚,并非投标报价、价格履约问题。企业参与集采投标时,需要承诺生产正常、GMP合规,具备持续供货能力。但经药监飞行检查,上述企业生产车间存在严重缺陷,被责令停止生产,已经丧失实际供货条件,违背集采申报承诺。医保采购平台直接对接药监处罚信息,触发违约处置,无需再重复开展核查。 这件事背后,折射出当前饮片集采时代的行业变化。过去药企生产出现缺陷,完成整改后便可继续开展业务。如今药监与医保监管数据打通,容错空间大幅收窄。无论企业投标报价优势多大,一旦GMP出现重大缺陷,就会被一票否决,直接退出公立集采赛道。 集采的大方向是好事,但饮片属于农副产品,照搬西药集采模式存在现实问题: 1、 原料行情波动大,合同价难变通:中标价锁定1年,药材突然涨价,供货就亏本;不供直接拉黑,调价申请门槛高,风险大多企业自担。 2、 优质优价难落地:虽然质量有加分,但低价依旧占优势,用好料成本高,反而不容易中标。 3、 药材等级划分粗:统货、选货品质差距大,时常出现中标的货,不完全匹配医院实际使用需求。 4、 行业门槛抬高,小企业出局:GMP、溯源、仓储改造投入大,中小企业扛不住,公立市场基本只剩大厂竞争。 5、 政策各地执行不一:趁鲜切制利好,部分地区不认可,产地优势打折扣,传统药市公立业务缩减。 6、 压力向上传导药农:药企利润被压缩,压低收购价,打击农户采收种植积极性,加剧药材涨跌循环。 7、 约束不对等:企业完不成任务重罚,但医院采购量受用药习惯影响,企业中标也未必拿到预想订单。 此次6家饮片企业被清退集采名单,是药监、医保协同监管的典型案例,警示行业合规是进入公立市场的硬性底线。随着道地药材、溯源等指标权重提升,药企需重视质量管控,兼顾成本与报价。但同时也暴露出现实矛盾,严苛监管叠加原料波动、合规成本上涨,企业缺少纠错缓冲空间。如何兼顾质量管控、中药材农产品特性与企业生存,仍是集采规则有待优化完善的方向。 注:本文来自作者药都阿飞投稿,文章观点仅代表作者的个人观点,不作为从商者投资的依据。
-
涨跌较大的22个中药材品种解密(上)
2023-2025年,中药材市场从疫情后的“爆发性上涨”转向深度回调,超八成品种价格下跌。下跌核心是高价刺激盲目扩种→产能集中释放→供需严重失衡,叠加下游需求下降、资本退潮,多品种出现高台“跳水式”暴跌,以下是跌幅居前品种与行情深度解析。 1. 猫爪草:2025年产新前1100元→2025年末45元,跌幅95.9%。暴跌原因:2024-2025年连续两年河南、安徽盲目扩种,造成严重过剩,2025年产新后无人问津,价格暴跌至成本线以下。 猫爪草生产严重过剩,虽然2026年总产量下降,但是,受库存拖累,短期内价格上扬压力较大,目前市场价44-46元。 2. 水蛭:2022年高升至1950元,2025年末暴跌至540元。暴跌原因:高价刺激野生产量增加,同时,家养规模扩大,加之进口货冲击。 目前水蛭价格养殖户已无多大利润,预计后市价格继续下滑空间不大。近几年水蛭缺少实际需求支撑,价格上扬动力也不足。 3. 酸枣仁:2023年高升至1050元,2025年产新跌至260元,目前回升至900元以上。目前酸枣仁价格已高,有货者应择机出手,更不可盲目追高。 为保护生态环境,固沙栽树,新疆已大面积发展种植酸枣树,预计,三年后将有大量新货产出。 4. 连翘(青翘):2023年春季270元→2025年43元,跌幅82.5%。清热解毒类核心品种,疫情期间需求暴涨、资本炒作推高;2024年山西、河南主产区扩种,2025年产新量增3倍,药厂采购压价,价格持续探底。 2026年青翘迎来丰收的一年,目前包检水煮货价格26.5元左右,也许短期内价格继续下滑空间不大。因近几年经营户多赔钱,不敢大量购买,多是随销随购,也就是说市场库存较少,预计,随着市场需求好转,价格或将小幅回升。 5. 紫菀(水洗片):2023年9月130元→2025年8-9元,跌幅86.8%。该品系止咳化痰类大宗药材,2023年因疫情需求激增、产地减产冲至历史高位;2024-2025年全国扩种,新货集中上市,库存积压,价格断崖式下跌。 目前紫菀个子统货11元,水洗货片19元。该品价格再落空间不大,只是可供货源充足,短期内行情难有好的表现。 6. 款冬花:2024年450元→2025年80元,跌幅76.5%。止咳类药材,2023-2024年受流感带动价格冲高;甘肃、河北扩种后产量翻倍,2025年需求回落,市场供过于求,价格腰斩。 目前款冬花80元左右,由于生产过剩,短期内看不到涨价的利好。 7. 白术(2年生):2024年(3-4月)175元→2025年20元,跌幅超85%。健脾类大宗药材,2023-2024年高价刺激全国扩种,2025年产新量增5倍,库存高企,药厂压价采购,价格持续下滑。 目前白术两年生个子13元,1年生9元左右。该品种植面积依然较大,后市行情承压重。 8. 当归/党参:当归2023年160元→2025年40元;党参2023年190元→2025年50元。甘肃道地药材,2023-2024年高价带动扩种,2025年集中上市,叠加中成药集采压价,需求疲软,价格腰斩。 当归,党参连续高价持续4年,即使近两年价格下滑,药农种植积极性不减,真正的低价并未到来,有货者不必盲目乐观。 9. 知母/白芷:知母2023年49元→2025年9元;白芷2023年37元→2025年7.8元。均为易扩种根茎类药材,2024年扩种后产能过剩,2025年产新后价格持续走低。 虽然以上两品种价格不高,但是,由于过去几年高价期间遗留的库存大,短期内价格上扬依然有较大压力。 10. 车前子:2023年60元→2025年17.5元,目前19.5-20元。受过去连续多年高价刺激,大面积扩种,造成生产过剩,促使价格大幅跌落。 该品种植面积仍不小,加上库存,短期内价格难有大的反转空间。 11. 高良姜:2023年51元→2025年15.5元。该品系多年生,在过去高价刺激下,生产得到大规模恢复,自2024年供大于求,库存累计积压,需求正常,价格理性回落。 目前高良姜报价12元,实际成交价低点。该品正处于低价调整阶段,不经历几年低价减种,很难迎来新一轮涨价行情。 12. 重楼:2017-2018年重楼曾高升至1100-1200元,目前58元左右。 由于重楼受多年高价刺激,盲目扩大种植面积,自2021年生产已出现过剩,到目前累计库存近两万吨。受近两年重楼掉价影响,农户多减少了种植面积,因近两年种苗价格跌至0.3-0.4元/棵,亩投入成本1.5-2万元,按照目前重楼价格,农户自留地种植仍有些利润,包地大户多亏本,老产区仍有农户坚持种植。 虽然重楼价格继续下滑空间不大,但是,由于在地面积仍不小,而且库存大,短期内价格回升有较大压力。 13. 苍术(全检家种):2023年90元→2025年24元,目前30元左右。受野生苍术连续多年高价刺激,内蒙古、辽宁、吉林、黑龙江大面积发展种植,2024年家种产量大幅增加,冲击价格大幅下滑。 由于苍术价格下滑,有不少种植户已无多大利润,甚至有的亏本赔钱。也许苍术价格继续下滑空间不大,但是,目前在地面积仍不小,短期内价格回升有较大压力。 14. 川芎:2021年46元→2025年14.5元,目前13.5元。川芎为无性繁殖,1年育苓,移栽1年后成熟收获,只有苓种货源量的充足才能保证来年的在地面积。目前川芎种植面积主要分布在彭山、彭州、乐山、眉山等周边地区。 由于川芎经历两年多高价,种植面积扩大,导致生产严重过剩。尽管目前川芎价格接近底价,但是,在供大于求的压力下,短期内价格反弹空间有限。 15. 泽泻:2021年46元→2025年12.5元,目前13.5元。虽然泽泻价格已跌至近几年新低,但是,由于产地和市场均有库存有待消化,况且,近两年买货者挣钱的不多,赔钱的不少,经营户也多随销随购,致使价格大升依然动力不足。 泽泻必须经过生产调减,库存实际消化后,才能迎来新一轮涨价行情。 注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。

-
大涨大落的六大中药材
百合(小统),2025年百合产新前95元,目前26元。 2026年随着湖南百合产新深入价格节节下滑,目前统货价已从产新前的95元跌至23-26元。 2021年百合从15元起步上扬,当年涨至24元,2022年从24元涨至27元,2023年从46元步步高升至68-70元,2024年从70元进一步涨至80元,2025年在80-90元上下波动一年,2026年产新前高升至85元,大统货涨至115元。 百合连续三年多高价,刺激药农大面积发展种植,2026年是近几年产量最大的一年,后市价格继续下滑压力仍大。 青翘,2023年春245元,目前挥发油合格货26.5元。 2022-2023年上半年曾高升至245元以上的青翘,2026年产新跌至26.5元左右,宣告了青翘高价行情结束。 自2023年青翘产新以来产地加工户获利的不多,亏本的不少,市场经营户高价持货者一直没有等来解套机会,反而越套越深。 2026年是青翘丰收的一年,虽然新货价格不高,但是,真正买货囤积的不多,经营户也是随销随购。 尽管2023-2025年青翘或多或少都有减产利好,但是,因实际需求下降太多,并没有挡住价格下滑的趋势。也许青翘价格再落空间不大,但是,如果没有疫情和花期的“倒春寒”天气,短期内行情难有大的起色。 砂仁(国产壳砂),2015-2017年400-460元,目前90元。 2010年砂仁从70元涨至180元,2011年从185元回落至110元,2012年行情再次启动,从105元涨至260元,2013年从260元涨至400元,2014年从400元回落至350元,2015年从370元一路飙升至400元以上,6月最高价升至500元,2016年至2017年7月价格在400元上徘徊一年多,2017年8月回落至350元左右,2018年从350元跌至260元,2019年上半年从260元回落至240元,6-9月回升至300-320元,年底落至240元,2020年在240-230元徘徊一年,2021年上半年从230元涨至270元,下半年回落至155元,2022年从145元跌至85元,2023年从85元回升至150元,2024年产新前最高升至230元,产新结束回落至190元,2025年从190元跌至120元,2026年产新跌至70元左右。 砂仁种植后,分株2-3年挂果,4年进入盛产期,高产稳定6-8年,整体采收可达近20年,第10年以后植株逐渐老化、密度过大,产量下滑,需要分株更新。2014-2019年砂仁高价期间栽种的植株要等到2029年后才能老化,也就是说如果不是天气因素造成减产,砂仁产量并不小。 砂仁行情应该遵循自身生长周期,等植株完全老化,低价伤农,不扩种新的面积,才能迎来真正的涨价时机。 佛手(川统),2021年80元,目前29元。 2019年佛手从26元涨至36元,2020年小幅回落至33元,2021年从36元涨至80元,后回落至64元,2022年继续下滑至38元,2023年从37元反弹至45-55元,2024年从42元涨至52元,2025年从46元跌至29元。 过去几年佛手涨价都有减产利好,但是,涨价背后更多的是人为因素。佛手进入新一轮低价周期,如没有自然灾害造成减产,难以改变短期低迷趋势。 蔓荆子,2018年220元,目前家种货30元上下。 去年蔓荆子产新从百元高价跌落,目前市场价已跌至30元上下。 蔓荆子系多年生落叶灌木,2018年高升至220元,涨价前曾长期在12元以下运行,2019年产新后从百元以上跌至65元,2020年下半年跌至45元,有商视价低买进,年底涨至80元,2021年涨至95元,2022年产新前回落至80-85元,产新后回升至100-125元,2023年进一步高升至155-160元,2024年产新后从155元跌至80元,2025年产新前回升至110-120元,产新后跌落至75元左右。 蔓荆子价格的回升,重新点燃药农种植积极性,家种面积得到大规模发展,加上进口低价货冲击,导致价格稳中有落。 蔓荆子盛产期可持续5年,只要不新扩种面积,等在地植株老化后,才能回升到合理价位。 吴茱萸(中花),2018年560元,目前市场价26元。 2018年吴茱萸曾高升至560元价位,2020年跌至35元,有商视价低积极买进,2021年回升至45-50元,此价持续到2022年,2023年从45元涨至55-58元,2024年回落至43元,2025年继续下滑至27元。 近几年吴茱萸价格之所以不断下滑,主要是前几年高价期间栽种的植株在地面积大,而且多数植株陆续进入盛产期,而且逐年积压的库存大,预计,短期内价格再落空间不大,反转也有较大压力。 注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
-
这些药材品种涨价啦
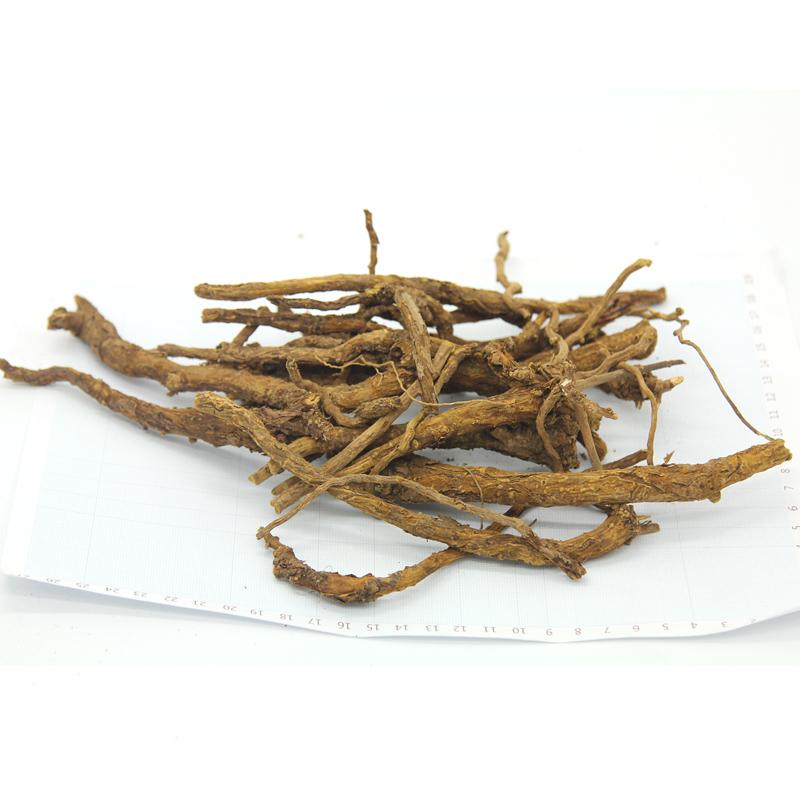
连翘(青翘),目前青翘产新基本结束,市场行情小幅上扬,水煮货成交在26.5‑27元区间。回顾近几年价格走势,青翘行情持续下行,2023年价格尚在200元以上,随后逐年回落,2023年底跌至190元,2024年产新回落至76元,2025年继续下探至43元,2026年产新后价格维持在26元左右。 2026年青翘植株坐果率为近几年较好水平,丰产预期较强,但受新货价位偏低影响,药农采收积极性不足。同时市场整体需求不旺,前往产区购货商家较少,加工户收货态度谨慎,并未大规模收储,使得实际产出量不及前期丰产预估。 当前青翘处于低价区间,虽有采收意愿不足带来的产量减量支撑,出现小幅反弹,但终端需求没有明显回暖,商家多以按需采购为主,缺乏大批量买盘拉动。后市来看,短期行情或低位震荡,价格大幅上涨条件尚不具备,后续仍需关注市场消化情况以及产区货源流出节奏。 浙贝母,近期浙贝母产地寻货商家增多,带动行情小幅走高,市场货源走动有所好转。当前无硫统片145‑150元,不同筛号规格价差明显,个子货行情趋于平稳,价格维持在85‑90元区间。 回顾近几年行情,浙贝母波动幅度较大。2021年个子货从34元开启上涨通道,之后逐年走高,2023年冲高至105‑110元。2024年行情震荡,先回落再反弹,2025年价格回落至85元附近,目前稳定在85‑90元,无硫饮片152-155元左右。 浙贝母持续多年较好的收益,调动了药农的种植积极性,种植端并未出现明显萎缩。但该品种受市场需求、商家拿货节奏影响明显,价格震荡特征突出。现阶段个子货价格企稳,饮片端受加工成本推动小幅上行,规格价差进一步拉开。 后市来看,药农种植意愿较强,后续新货产出将成为左右行情的关键。短期随着商家寻货,行情存在一定支撑,但也要警惕货源增量带来的回调压力,经营商家仍以按需购货为主,不宜盲目追高。 全蝎,当前全蝎正处于产新阶段,活蝎市场价格约720元。随着新货陆续上市,产地货源紧张局面得到一定缓解,但市场整体库存薄弱,持货商家惜售心态明显,要价较为坚挺,行情呈现稳中有升态势。目前清水统货报价1500‑1550元,选货1700‑1750元,不同规格价差较为清晰。 回顾近几年价格走势,全蝎行情经历了高位回落的过程。2021年清水货冲高至3000元的历史高点,此后连续多年下行,2022年跌至2700元,2023年为2600元,2024年从2300元回落至1900元,2025年继续下行,年末落到1500元。长期的价格回落,逐步消耗市场库存,也一定程度影响产地采收与养殖积极性。 现阶段全蝎产新带来货源增量,但库存少制约行情大幅走弱。后期行情核心看点在于新货实际产出量,若上市量不能有效填补库存,行情易继续保持坚挺;若产新量大增,则价格承压。该品种波动剧烈,商家操作仍需谨慎,以按需采购为主,不宜盲目赌后市。 覆盆子,覆盆子近期受台风灾害扰动,产地植株受损,市场商家借机抬价,目前包检货报价100‑110元。短期灾害扰动带来行情反弹,但结合历史走势与产业现状来看,行情持续性仍存变数。 回顾近年价格,覆盆子行情大起大落。2021年由65元上涨至135元,2022年进一步冲高到175元后小幅回落,2023年全年在160元附近震荡,2024年回落至150元,2025年继续下行,从145元跌至110元,整体呈现冲高后逐步回落的大趋势。 覆盆子最初以野生资源为主,持续多年的高价收益,刺激各地大力发展人工种植,家种面积不断扩大,供给能力显著提升,这是压制长期行情的核心因素。台风属于短期不可抗力,仅造成局部植株损毁,难以改变整体供给格局。 短期来看,覆盆子灾害消息容易刺激市场情绪,优质包检货价格存在支撑。但庞大的人工种植产能仍在释放,后期若新货正常产出,叠加市场存量货源,价格继续大幅上行空间有限。后市应重点关注产地实际受灾程度、来年新货产出量,不宜盲目追高。 旋覆花,近期旋覆花市场走动加快,行情小幅上扬,价格由前期28元回升至30元左右。回顾历史行情,该品种2017年自24元启动上涨,2018年冲高至40‑45元,2019‑2021年8月在此区间震荡运行,2021年9‑12月进一步上涨至56元,2022年全年高位盘整。 长期高价极大刺激农户种植积极性,家种面积持续扩张,供给逐步增加,行情开启回落通道。2023年价格回落至45元,2024年跌至40元,2025年产新后继续下滑到33元,2026年上半年最低下探至28元。 本轮小幅反弹,主要是前期持续下跌后,低价带动市场购货需求释放,属于跌后修复行情。目前家种货源供给充足,基本面并未发生根本性改变。后续行情走向,要看产新产量、实际消化情况以及种植户的减种意愿。若无突发减产,大幅上涨空间有限,市场大概率维持震荡格局,商家应理性看待本轮反弹,不宜盲目追高。 注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
-
中药材今日视点(第238期-2026年-9月)
强势:金银花——近期金银花行情平稳,持货者要价坚挺,河北产区头茬青花售价110-115元左右,二茬花85元左右。 今年金银花产量与去年基本持平,预计,随市场需求好转,价格或有小幅上扬空间。 郑智文整理 2026-9-1
-
大涨大落的六大中药材
党参,2021-2023年党参中统价格持续走高,从40元飙升至190元历史高点,高额收益刺激农户大幅扩种。2024年后行情转向回落,2025年全年在110-120元震荡,年末跌至65元,当前市价仅55元。核心诱因是前期高价引发种植面积激增,市场产能严重过剩,货源供给充足,下游采购需求疲软,带动价格持续下行。 短期行情稳中有落,产能过剩局面短期难以消化,市场底部尚未显现,低价周期仍将延续,行情暂无明显反转支撑。 当归,2021至2023年当归开启持续上涨行情,价格从23元一路冲高至160元历史高点,高额利润刺激产区大规模扩种,供需格局彻底反转。2023年产新后行情快速转弱,价格逐年回落,2024年跌至75元,2025年持续下行至40元,当前已跌至30元,高位涨幅几乎全部回吐。 本轮下跌核心逻辑为产能过剩,此前连续涨价带动农户跟风扩种,新增产能近年集中上市,市场货源充足、库存高企。2026年当归种植面积依旧维持高位,供给压力难以缓解。终端需求增长平缓,采购方多按需少量拿货,缺乏资金炒作支撑。短期行情缺乏上涨动力,整体后市偏弱,大概率持续低位震荡,需等待种植面积缩减、库存充分消化后,行情才有望迎来转机。 甘草,58丁甘草自2022年结束长期低价开启大涨行情,年内由14元涨至20元,2023年冲高至45元,年末回落至30元,此后行情持续走弱:2024年跌至25元,2025年进一步下滑至15元,目前仅小幅反弹。甘草为三年生品种,此前连续涨价极大刺激农户扩种,近年来集中采挖导致市场货源充足。 2026年低价挫伤了种植积极性,产区出现减种,但前期扩种带来的海量库存尚未消化,供给端压力突出。短期行情缺乏持续上涨动力,小幅反弹多为阶段性需求带动,难形成反转行情。后市需持续观察库存去化进度与后续种植规模收缩效果,中长期行情回暖仍需时间消化过剩存量。 款冬花,2021至2024年持续走牛,价格从58元一路冲高至450元历史高点,高价持续多年极大刺激农户扩种。该品种生长周期仅一年,扩种产能释放速度快,虽本身亩产偏低,但连年扩种已造成整体产量过剩。 2024年产新后行情断崖下跌,年末跌至140元,2025年全年百元低位震荡,当前市场价仅85元。对比历史高位,当前价格虽大幅回落,但结合扩张后的种植规模来看,仍未到达低位区间。现阶段市场货源供给充足,库存消化周期较长,供需失衡格局短期难以扭转,若无极端灾害大幅减产,后市行情仍具备持续下滑空间,短期难现明显反弹行情。 前胡,前胡行情呈现典型周期波动特征,2022-2023年迎来高价周期,价格自30元冲高至80元高位,高额收益刺激各地大规模扩种。该品一年即可采收,产能恢复速度快,2024年起新货集中上市,行情开启持续下行通道,全年价格由48元跌至33元,2025年继续走低至23元,当前市价仅20元左右,相较高点跌幅显著。 虽2026年长期低价挫伤农户种植积极性,产区种植面积明显缩减,但高价阶段积累的存量库存体量庞大,成为压制行情的核心因素。短期市场货源供给充足,库存消化周期较长,行情缺乏上涨动力,大概率维持低位震荡。中长期随库存逐步消耗、产能持续收缩,供需格局才有望改善。 百合,湖南百合自2021年开启上涨周期,价格由21元持续攀升,2022年小幅震荡,2023-2025年逐年走高,2026年初冲高至115元,行情长期处于高位。持续数年的高额收益极大调动农户种植积极性,各地盲目扩种,种植规模显著扩张。 今年百合进入集中采挖阶段,市场货源供给大幅增加,供需格局彻底反转,当前价格回落至50元左右。从行业周期规律来看,前期高价催生的产能集中释放是价格跳水的核心诱因,下游采购多按需少量拿货,缺乏囤货支撑。整体货源充足、库存压力较大,短期市场消化库存周期较长,供大于求的局面难以快速改善,后市百合价格仍存在进一步下滑空间,行情或将持续承压运行。 注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
- 品名 规格 产地 价格 月对比 季度对比 年对比
- 木香 统 湖北 ¥13.00 -7.14 -7.14 -40.90
- 木香 统 四川 ¥14.00 -6.66 -6.66 -41.66
- 木香 统 云南 ¥14.00 -6.66 -6.66 -41.66
- 乌梢蛇 全开 四川 ¥560.00 0.00 0.00 -5.08
- 乌梢蛇 统 四川 ¥550.00 0.00 0.00 -3.50
- 乌梢蛇 统 进口 ¥160.00 0.00 0.00 0.00
- 五倍子 独角倍 陕西 ¥70.00 0.00 -12.50 -46.15
- 五倍子 花倍 陕西 ¥68.00 0.00 -2.85 23.63
- 仙鹤草 统 四川 ¥7.00 0.00 -22.22 -6.66
- 何首乌 家种 广东 ¥22.00 0.00 0.00 0.00
- 何首乌 家种片 安徽 ¥29.00 0.00 0.00 -3.33
- 何首乌 统 云南 ¥25.00 0.00 0.00 0.00
- 何首乌 统 四川 ¥28.00 0.00 0.00 0.00
- 佛手 统 广西 ¥26.00 0.00 0.00 -7.14
- 佛手 统 广东 ¥55.00 0.00 0.00 0.00
- 佛手 统 四川 ¥29.00 0.00 0.00 -3.33
- 佛手 花 云南 ¥160.00 0.00 0.00 0.00
- 佛手 花 浙江 ¥180.00 0.00 0.00 0.00
- 使君子 仁 四川 ¥38.00 0.00 0.00 -5.00
- 使君子 统 四川 ¥13.00 0.00 0.00 -18.75
- 品名 规格 联系人 电话 价格
- 山银花 一级 陈老板 18956893077 协商
- 山银花 一级 陈老板 18956893077 协商
- 品名 规格 产地 原价 现价(元/kg) 走势 周涨跌幅
- 木香 统 四川 15.00 14.00 降 ↓-6.7%
- 木香 统 云南 15.00 14.00 降 ↓-6.7%
- 木香 统 湖北 14.00 13.00 降 ↓-7.1%
- 白及 统 贵州 50.00 50.00 稳 0.0%
- 白及 选 贵州 70.00 70.00 稳 0.0%
- 白芍 生狗头片 安徽 2.50 2.50 降 0.0%
- 白芍 黑 安徽 15.00 15.00 降 0.0%
- 白芍 熟狗头片 安徽 5.00 5.00 降 0.0%
- 白芍 一二级 安徽 45.00 45.00 降 0.0%
- 白芍 二三级 安徽 40.00 40.00 降 0.0%
- 白芍 统 安徽 25.00 25.00 降 0.0%
- 白芍 三四级 安徽 27.00 27.00 降 0.0%
- 白芍 尾芍 安徽 8.00 8.00 降 0.0%
- 白术 选 浙江 40.00 40.00 少 0.0%
- 白术 生切片 河北 11.00 11.00 稳 0.0%
- 白术 统 安徽 13.00 13.00 稳 0.0%
- 白术 统 浙江 30.00 30.00 少 0.0%
- 白术 选 安徽 22.00 22.00 稳 0.0%
- 白芷 选 安徽 10.00 10.00 稳 0.0%
- 白芷 统 安徽 7.00 7.00 稳 0.0%
- 白芷 统 四川 13.00 13.00 稳 0.0%
- 白芷 小 安徽 6.50 6.50 稳 0.0%
- 百部 统 云南 18.00 18.00 稳 0.0%
- 百部 水洗 云南 20.00 20.00 稳 0.0%
- 百部 野生 湖北 20.00 20.00 稳 0.0%
- 蚕砂 统 海南 3.50 3.50 稳 0.0%
- 蝉蜕 沙地 较广 700.00 700.00 稳 0.0%
- 蝉蜕 水洗 较广 1000.00 1000.00 稳 0.0%
- 川贝母 松 四川 3100.00 3100.00 稳 0.0%
- 川贝母 青 四川 2600.00 2600.00 稳 0.0%
- 品名 规格 联系人 电话 价格


